



Financial Analyst/Content Writer, RADEX MARKETS
Lawrence J. came from a strong technical and engineering background before pivoting into a more financial role later on in his career. Always interested in international finance, Lawrence is experienced in both traditional markets as well as the emerging crypto markets. He now serves as the financial writer for RADEX MARKETS.


SHARE


根据中国农历,2026年2月17日标志着马年的开始。寻求优势的交易者可能会问,这对金融市场究竟意味着什么。毕竟,正如约翰·皮尔庞特·摩根(J.P. Morgan)先生曾经说过的:「百万富翁不信占星术,亿万富翁信」。话虽强硬,虽然没有历史证据表明这位著名金融家曾说过这句话,但不言而喻,投资者往往是非常迷信的一群人。马年每十二年轮回一次,因此应该有足够的数据点来建立至少部分的图景。那么,我们要如何衡量这位四条腿的朋友与其他生肖的表现呢?
标普500指数的农历年表现
马是一种快速但易受惊且反复无常的动物,很难说是投资者希望用来代表其投资组合的那种神兽,但让我们不要太草率。在之前的马年周期中,市场表现如何?以标普500指数 ( SPX ) 为基准,我们可以对自20世纪20年代末以来的每个农历年进行数据回测,这是标准普尔开始发布每日指数数据的时间。1928年1月23日迎来了龙年,持续到1929年2月9日,依此类推,按农历年逐年计算,直到2026年2月16日蛇年结束。我们可以计算每个周期的年回报率,然后将每个生肖的结果进行平均,如下所示:
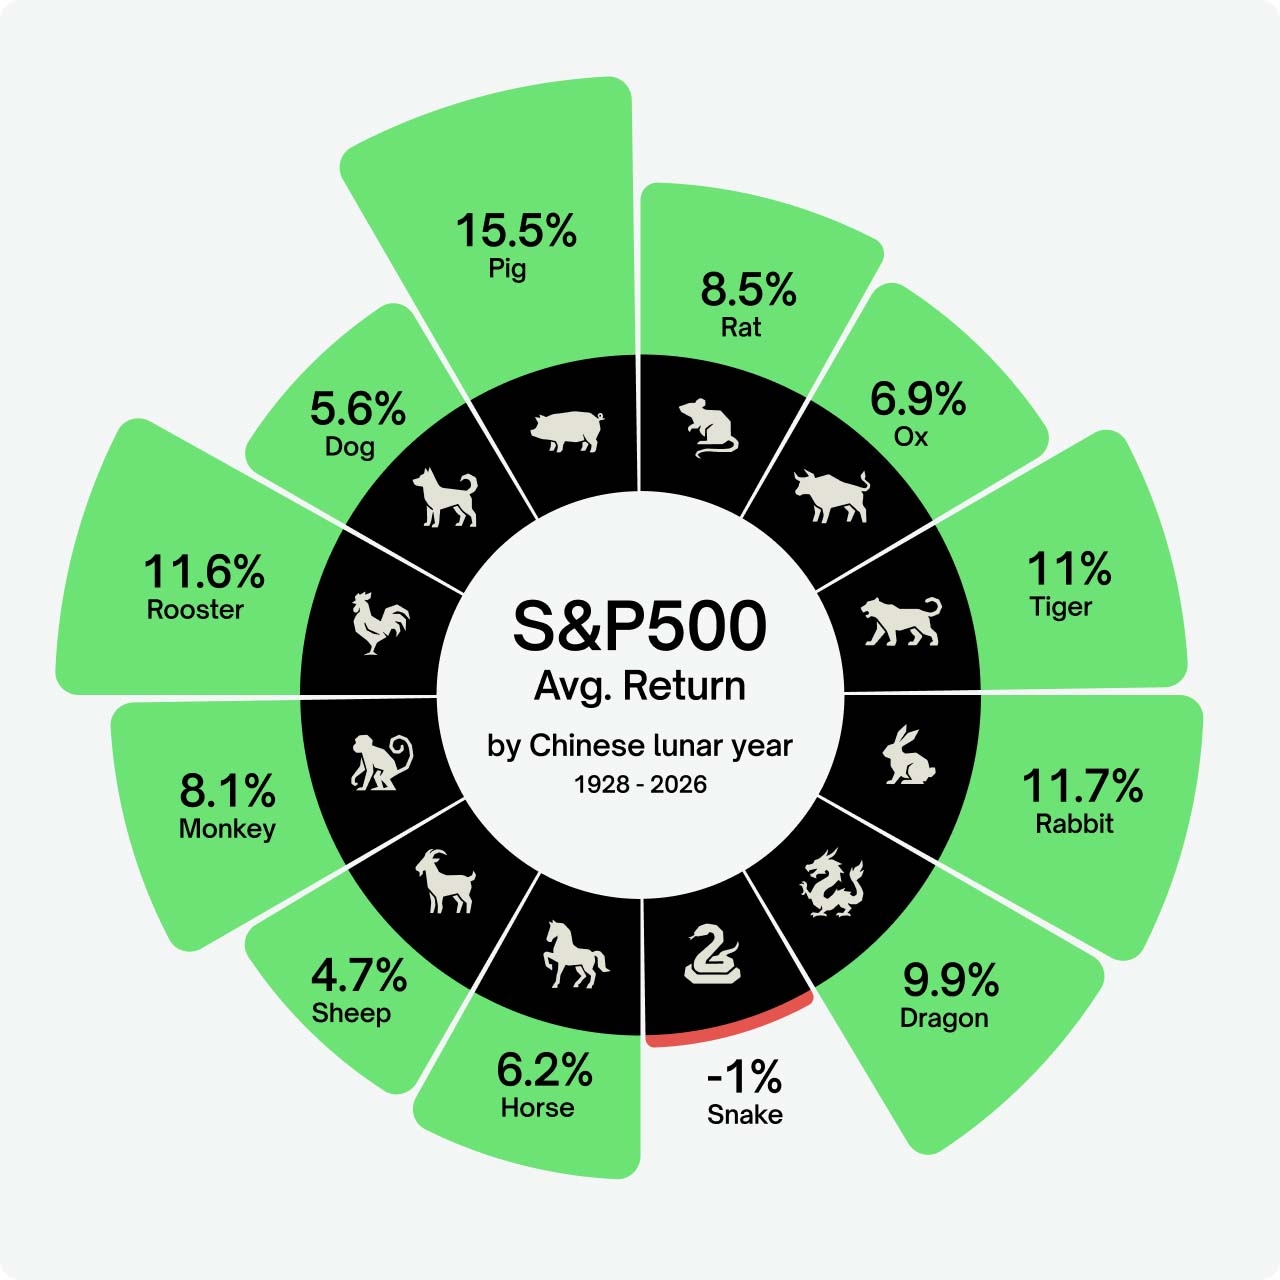
正如上图所示,马年以6.2%的平均回报率是一个相对安全的选择,稳居中游。表现可靠,但并不出众。明显的赢家是猪年,提供了超过15%的平均回报率。下一个猪年将在2031年到来,所以请在日历上记下。明显的输家是蛇年,它是唯一一个平均回报率为负(-1%)的生肖。如果不是因为去年股市令人印象深刻的飙升,蛇年的表现会看起来更糟。
当然,即使拥有一个世纪的数据,每个生肖也只有8或9个数据点来充实其记录,因此异常年份会严重扭曲结果。事实上,我们有记录的第一个马年始于1930年1月30日,经历了1929年华尔街大崩盘的严重余波,导致该时期标普500指数亏损22%。2002年也是艰难的一年,马年首当其冲地承受了互联网泡沫破裂、安然(Enron)欺诈案和911恐怖袭击的冲击,期间标普500指数下跌了23%。相比之下,我们高贵的骏马也见证了历史上最强劲的一些牛市,例如1954年的和平时期繁荣,产生了惊人的37%的回报。
量化波动性
马年似乎从一个极端走向另一个极端,涵盖了金融市场中最动荡的一些时期。不仅如此,这些年份通常表现出巨大的价格幅度和远高于平均水平的波动性。与其本性相符,马年在历史上为交易者提供了大量的行动机会。
通过运算数据,我们实际上可以量化这种现象。如果我们取每个给定周期的最高点和最低点并除以均值,我们就获得了一个衡量每个农历年价格价差(spread)的指标。果不其然,按照这个指标,马确实是一头野兽,在其统治年份里提供了巨大的交易区间。只有虎年提供了更宽阔的竞技场。
交易区间只是一个要素,我们可以更深入地挖掘。要正确理解特定时期的交易条件,我们需要量化此时期的市场波动性。为此,我们计算每个农历周期内每日收盘价的标准差 (σ)。这告诉我们不同的价格在区间本身内是如何分散的。本质上,这是衡量每年混乱程度的一个指标。
计算出每年的标准差 (σ) 后,我们将该值除以该周期的均值 (μ),从而使结果标准化,并剔除过去一个世纪在标普500指数中观察到的巨大增长带来的影响。这给了我们变异系数,这是衡量每个给定年份内交易波动性的真实量化指标。最后,我们平均了每个中国生肖的变异系数(以百分比表示),总结如下:
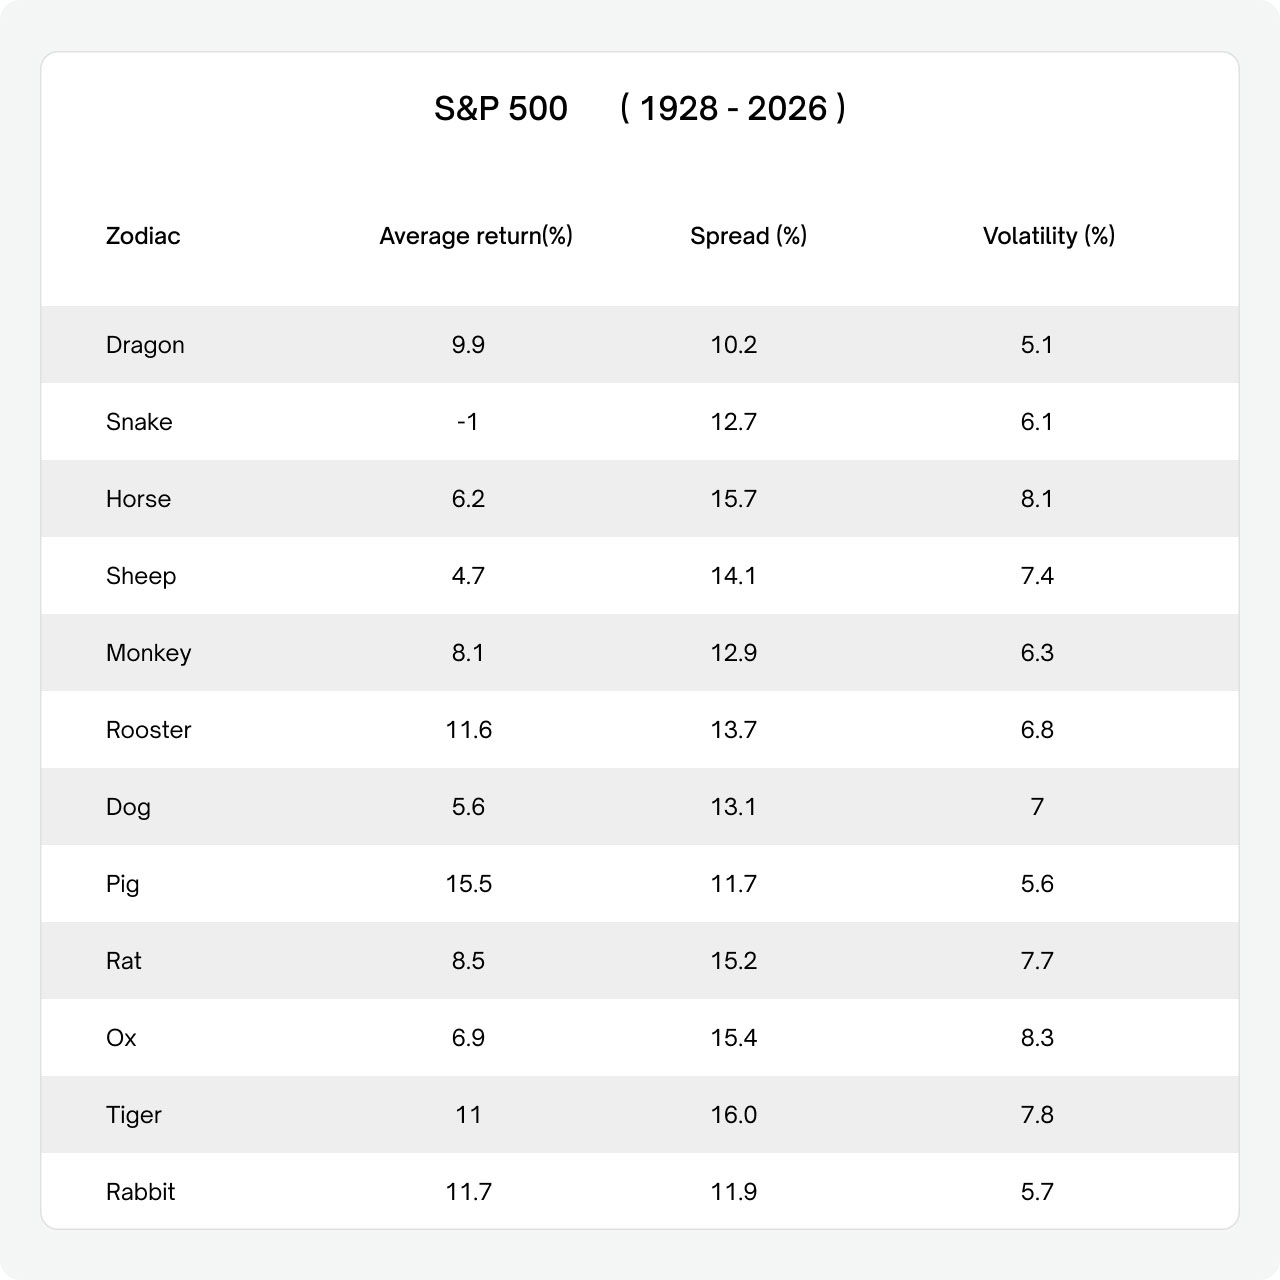
有几点观察结果。首先,马年一直以来都是波动性较大的一年,仅次于牛年。其次,表现和波动性之间似乎没有明显的关系,这本身就是一个有趣的结果。第三,最低值为5.1%,最高值为8.3%,系数之间的差距相当大。
我们当前的数据集远非理想。要获得具有统计意义的结果,我们需要将样本量大约增加一倍,而如果不等待一个世纪,我们是做不到这一点的。上述结果实际上足以暗示一种趋势,但还不足以稳健地证明一种趋势。
日经225指数的农历年表现
当然,标普500指数只是一个国家的股票市场的一个指数。用如此有限的数据集很难建立全球趋势。根据中国农历,其他市场表现如何?不幸的是,这正是我们迅速遇到问题的地方。对于大多数市场来说,在这个有意义的时间框架内根本不存在数据。鉴于十二年的周期,几十年的价格信息是远远不够的。我们可以毫无问题地查阅标普500指数一直追溯到1928年的每日收盘价,但其他市场并非如此。然而,我们确实有一个被忽视的例外:日本日经225指数 ( NI225 ),我们有追溯到1949年的每日记录。重复上述步骤,我们获得了每个中国生肖的平均结果:
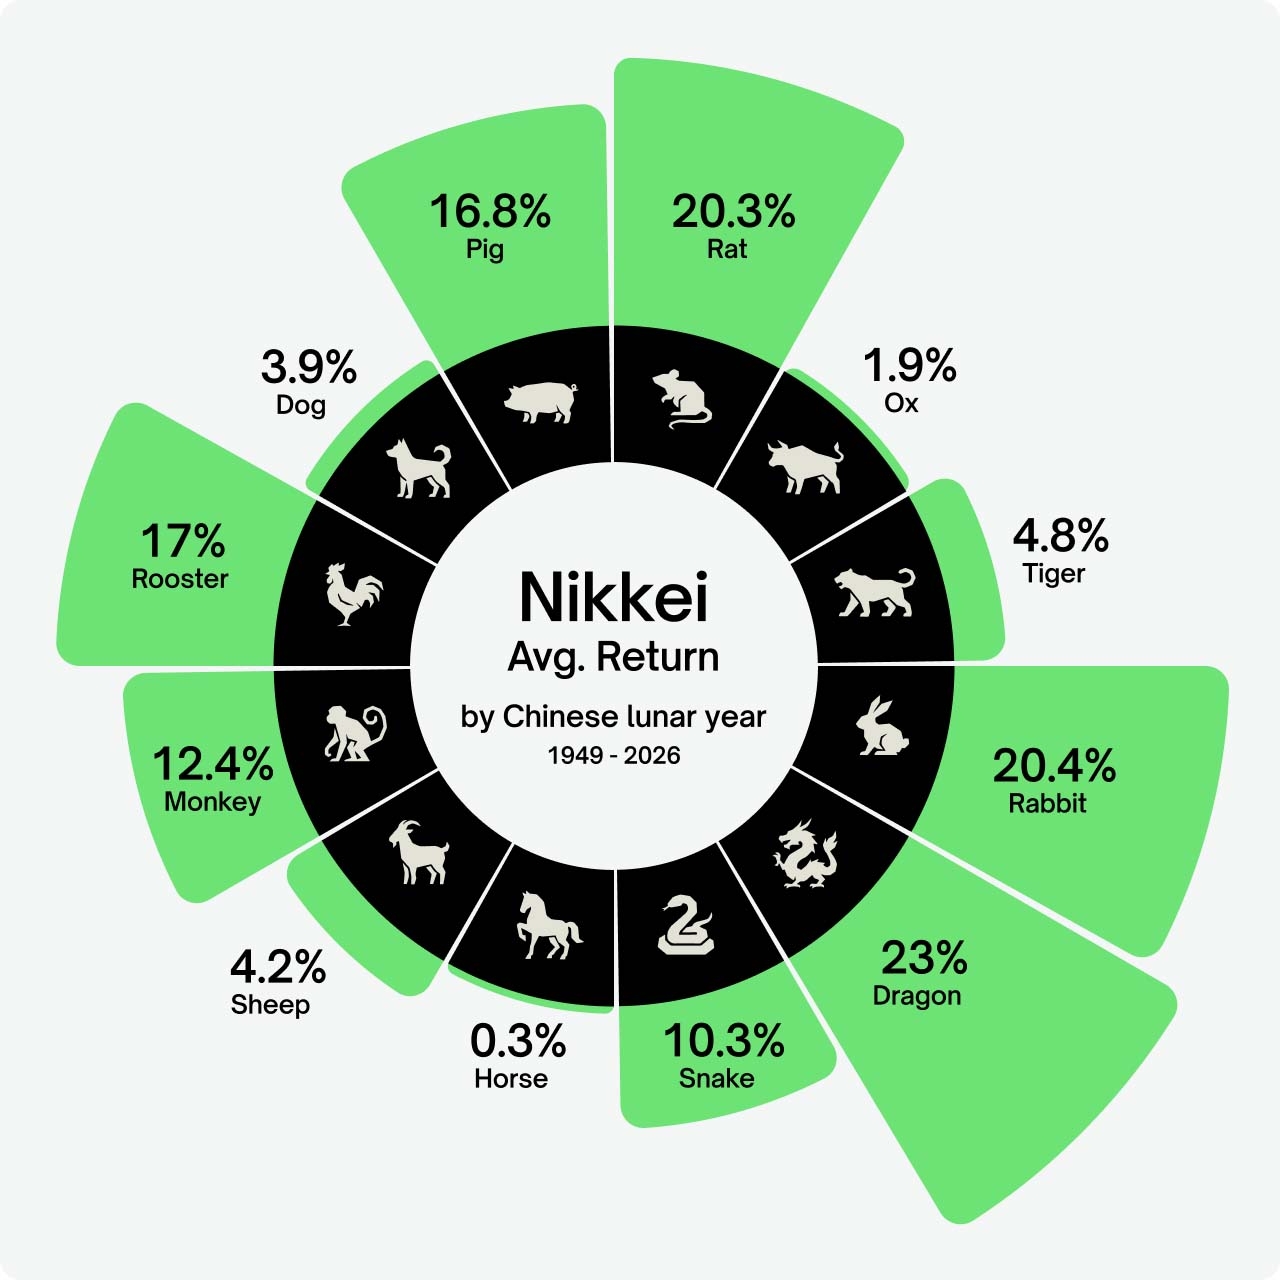
首先要注意的是,与标普500指数相比,平均回报率的分布更广。龙、鼠和兔都可以夸耀超过20%的平均回报率,而马、羊、狗、牛和虎提供的回报率都未能超过5%。第二个关注点是,我们可怜的马在平均回报率方面排名垫底。如果过去的结果有什么参考价值的话,投资者最好尽快撤出日本股市。与标普500指数一样,我们也可以使用上述相同的方法计算每个周期的波动性:
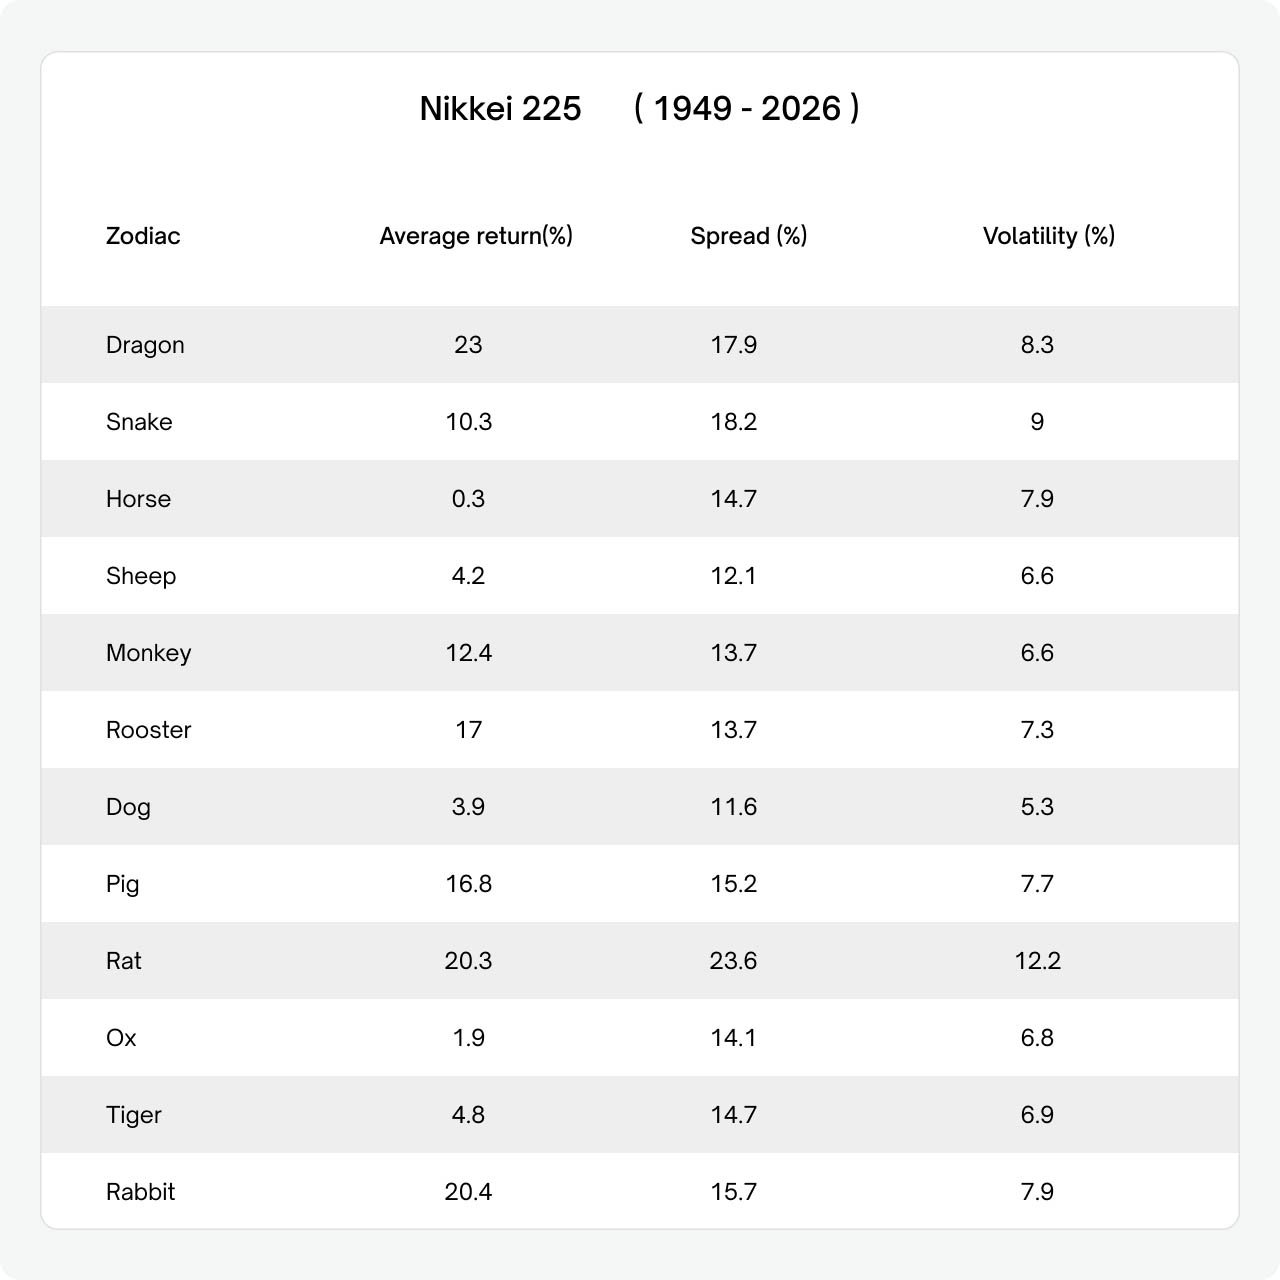
再次,有几点观察结果。首先,马年可能处于较高的一侧,但这次不再是异常值。龙和蛇的波动性都更大,而鼠则是独一无二的。其次,与标普500指数不同,日本指数内的表现和波动性之间似乎确实存在联系。第三,最低值为5.3%,最高值为12.2%,这次系数之间的差距实际上具有统计学意义。
有趣的是,这表明日经225指数在不同农历年份的表现变化并非随机的。当然,这一次样本量比标普500指数还要小,使得结果对异常值格外敏感。尽管如此,一种模式已经谨慎地显现出来。
最后一点思考
根据中国农历周期分析标普500和日经225指数揭示了一些有趣的信息。日本股市似乎比美国股市与农历的联系更紧密,龙、鼠和猪年特别有利。这可能有一个解释,即这两个金融市场历史上的表现方式不同。美国市场通常遵循较短、较频繁的信贷周期,从而平滑了结果。另一方面,日本经济遵循了更长期的繁荣和萧条周期,通常持续数十年,这恰好与农历周期相吻合。
无论如何,如果历史模式有参考价值的话,美国市场将迎来动荡的一年。这一次借用本杰明·富兰克林的话:「没有准备就是在准备失败。」系好安全带。


RADEX MARKETS


交易衍生品及杠杆产品具有高风险,可能导致超过初始投资金额的损失。交易前请仔细阅读我们的《条款与条件》(T&C)及《产品披露声明》(PDS)。
开设帐户


