



金融分析師/內容撰稿人, RADEX MARKETS
Lawrence J. 擁有深厚的技術與工程背景,並於職涯後期轉往金融領域發展。他長期關注國際金融市場,在傳統市場與新興加密貨幣市場皆累積了豐富的實務經驗。目前擔任 RADEX MARKETS 財經撰稿人。


SHARE


根據中國農曆,2026年2月17日標誌著馬年的開始。尋求優勢的交易者可能會問,這對金融市場究竟意味著什麼。畢竟,正如約翰·皮爾龐特·摩根(J.P. Morgan)先生曾經說過的:“百萬富翁不信占星術,億萬富翁信”。話雖強硬,雖然沒有歷史證據表明這位著名金融家曾說過這句話,但不言而喻,投資人往往是非常迷信的一群人。馬年每十二年輪迴一次,因此應該有足夠的數據點來建立至少部分的圖像。那麼,我們要如何衡量這位四條腿的朋友與其他生肖的表現呢?
標普500指數的農曆年表現
馬是一種快速但易受驚且反复無常的動物,很難說是投資者希望用來代表其投資組合的那種神獸,但讓我們不要太草率。在之前的馬年周期中,市場表現如何?以標普500指數 ( SPX ) 為基準,我們可以對自20世紀20年代末以來的每個農曆年進行數據回測,這是標準普爾開始發布每日指數數據的時間。 1928年1月23日迎來了龍年,持續到1929年2月9日,依此類推,按農曆年逐年計算,直到2026年2月16日蛇年結束。我們可以計算每個週期的年回報率,然後將每個生肖的結果進行平均,如下所示:
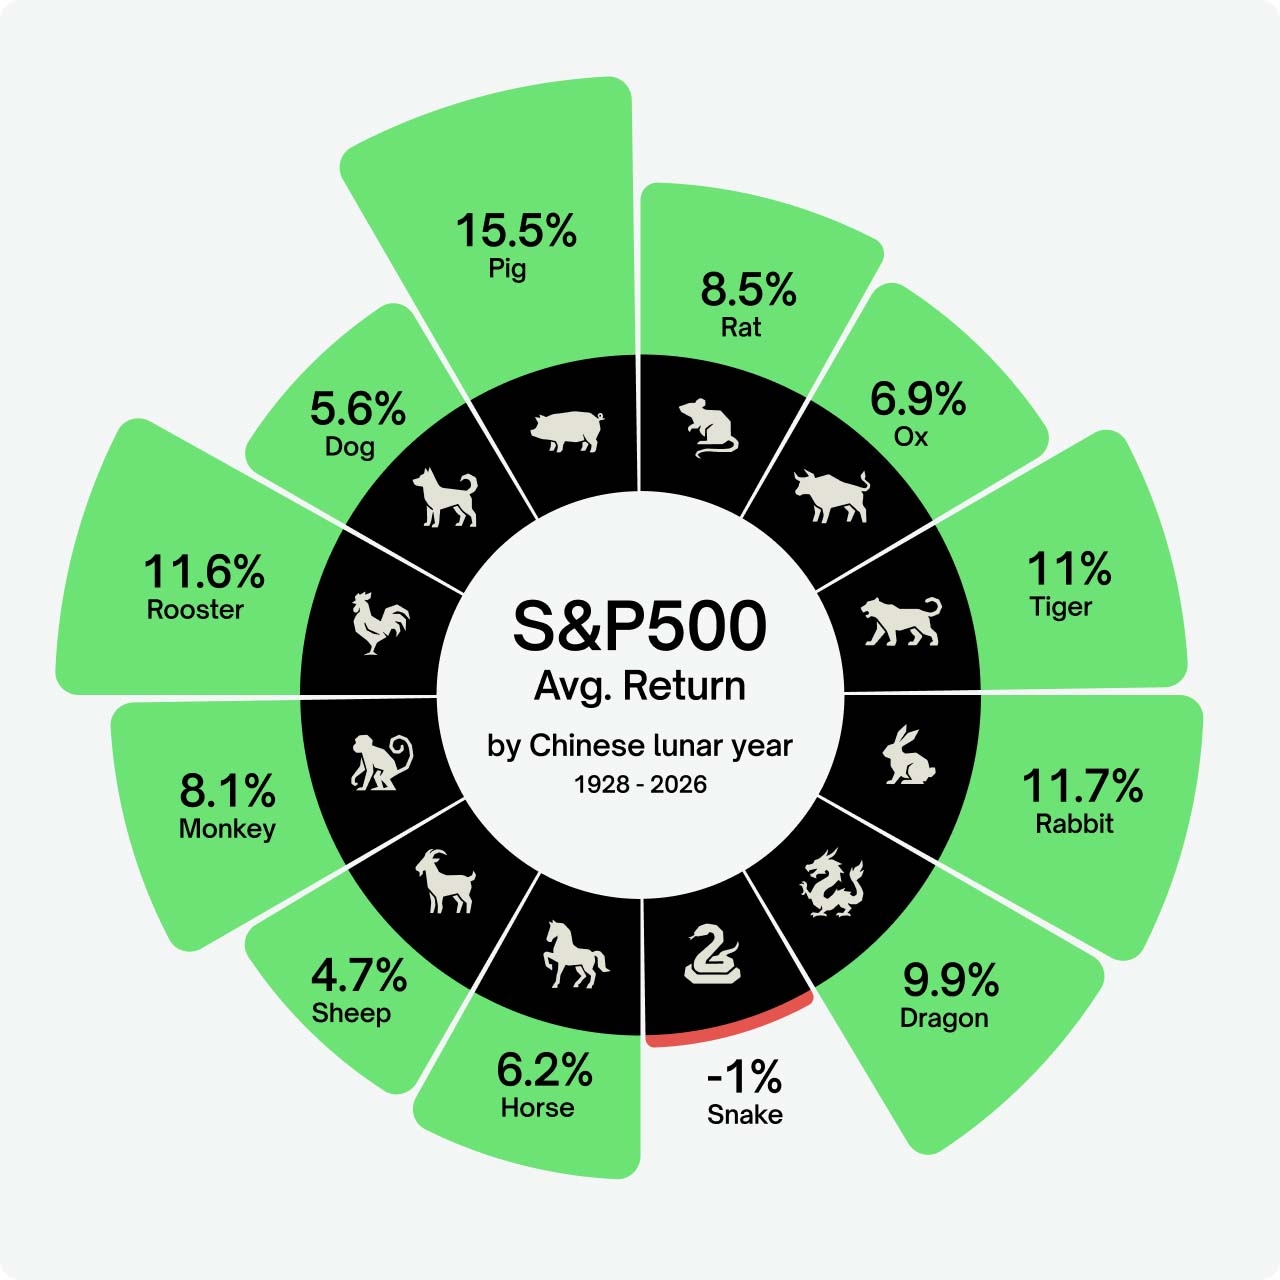
如上圖所示,馬年以6.2%的平均回報率是相對安全的選擇,穩居中游。表現可靠,但不出色。明顯的贏家是豬年,提供了超過15%的平均回報率。下一個豬年將在2031年到來,所以請在日曆上記下。明顯的輸家是蛇年,它是唯一一個平均回報率為負(-1%)的生肖。如果不是因為去年股市令人印象深刻的飆升,蛇年的表現會看起來更糟。
當然,即使擁有一個世紀的數據,每個生肖也只有8或9個數據點來充實其記錄,因此異常年份會嚴重扭曲結果。事實上,我們有記錄的第一個馬年始於1930年1月30日,經歷了1929年華爾街大崩盤的嚴重餘波,導致該時期標普500指數虧損22%。 2002年也是艱難的一年,馬年首當其沖地承受了網路泡沫破裂、安然(Enron)詐欺案和911恐怖攻擊的衝擊,期間標普500指數下跌了23%。相較之下,我們高貴的駿馬也見證了歷史上最強勁的一些牛市,例如1954年的和平時期繁榮,產生了驚人的37%的回報。
量化波動
馬年似乎從一個極端走向另一個極端,涵蓋了金融市場中最動蕩的一些時期。不僅如此,這些年份通常表現出巨大的價格幅度和遠高於平均的波動性。與其本性相符,馬年在歷史上為交易者提供了大量的行動機會。
透過運算數據,我們實際上可以量化這種現象。如果我們取每個給定週期的最高點和最低點並除以平均值,我們就獲得了一個衡量每個農曆年價格價差(spread)的指標。果不其然,按照這個指標,馬確實是一頭野獸,在其統治年份提供了巨大的交易區間。只有虎年提供了更寬的競技場。
交易區間只是一個要素,我們可以更深入地挖掘。要正確理解特定期間的交易條件,我們需要量化此期間的市場波動性。為此,我們計算每個農曆週期內每日收盤價的標準差 (σ)。這告訴我們不同的價格在區間本身是如何分散的。本質上,這是衡量每年混亂程度的一個指標。
計算出每年的標準差 (σ) 後,我們將該值除以該週期的均值 (μ),從而使結果標準化,並剔除過去一個世紀在標普500指數中觀察到的巨大增長帶來的影響。這給了我們變異係數,這是衡量每個給定年份內交易波動性的真實量化指標。最後,我們平均了每個中國生肖的變異係數(以百分比表示),總結如下:
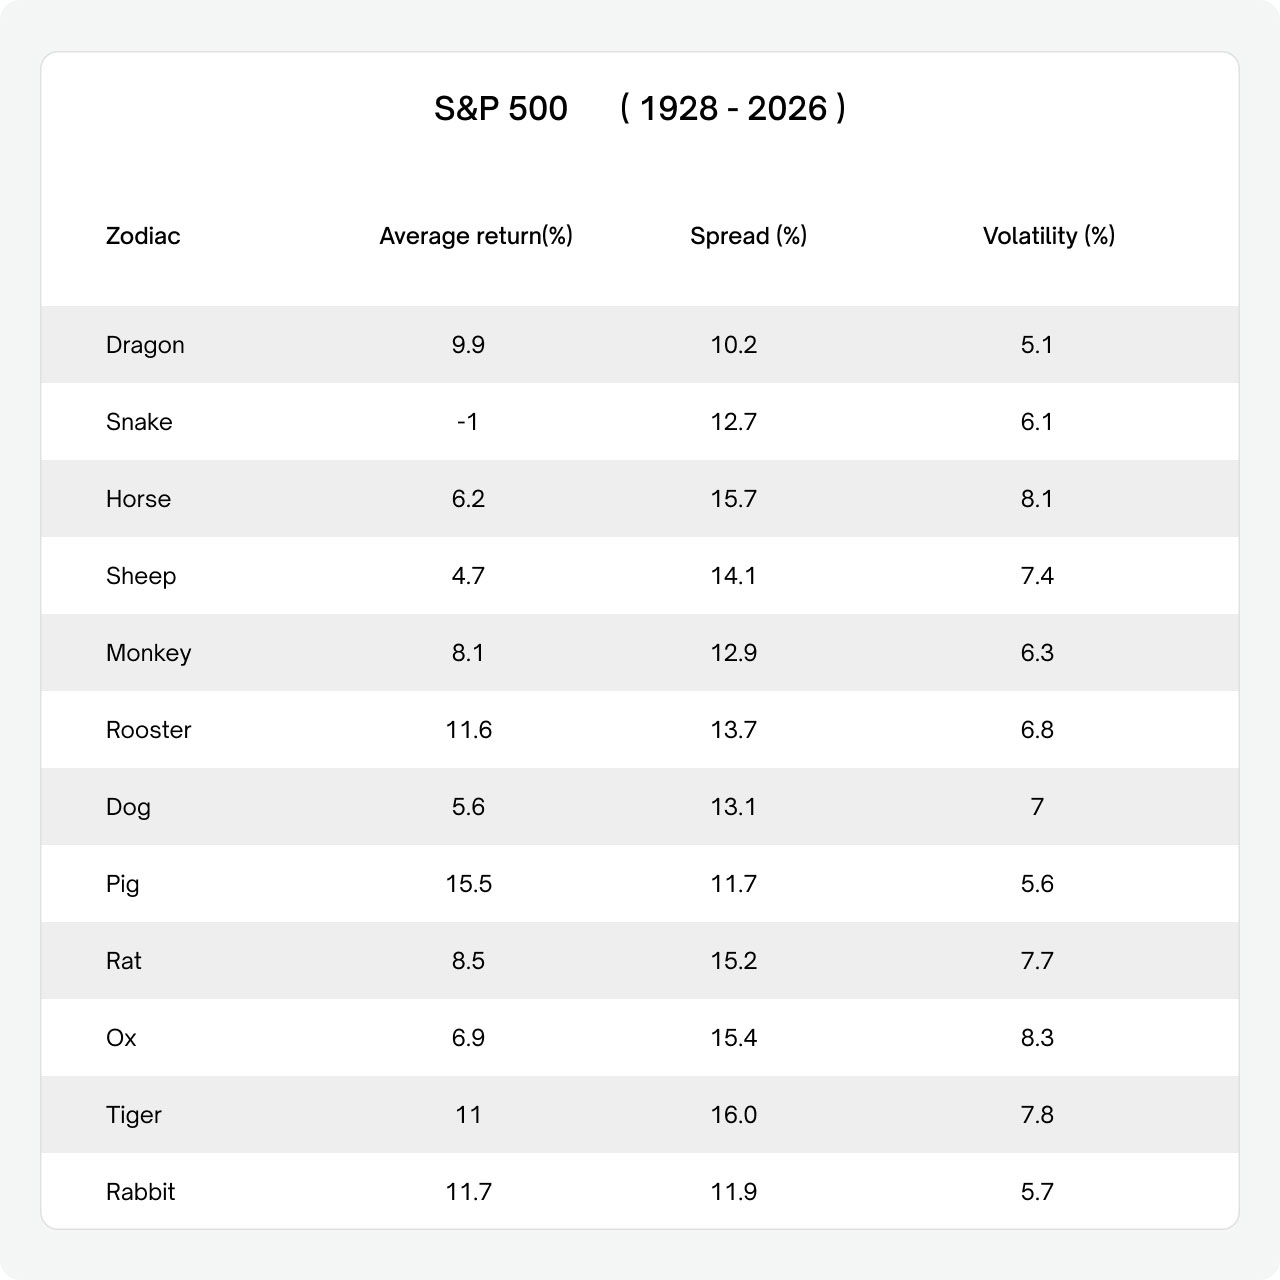
有幾點觀察結果。首先,馬年一直以來都是波動性較大的一年,僅次於牛年。其次,表現和波動性之間似乎沒有明顯的關係,這本身就是一個有趣的結果。第三,最低值為5.1%,最高值為8.3%,係數之間的差距相當大。
我們目前的資料集遠非理想。要獲得具有統計意義的結果,我們需要將樣本量大約增加一倍,而如果不等待一個世紀,我們是做不到這一點的。上述結果其實足以暗示一種趨勢,但還不足以穩健證明一種趨勢。
日經225指數的農曆年表現
當然,標普500指數只是一個國家的股票市場的一個指數。用如此有限的資料集很難建立全球趨勢。根據中國農曆,其他市場表現如何?不幸的是,這正是我們迅速遇到問題的地方。對大多數市場來說,在這個有意義的時間範圍內根本不存在數據。鑑於十二年的周期,幾十年的價格資訊是遠遠不夠的。我們可以毫無問題地查閱標普500指數一直追溯到1928年的每日收盤價,但其他市場並非如此。然而,我們確實有一個被忽視的例外:日本日經225指數 ( NI225 ),我們有追溯到1949年的每日記錄。重複上述步驟,我們得到了每個中國生肖的平均結果:
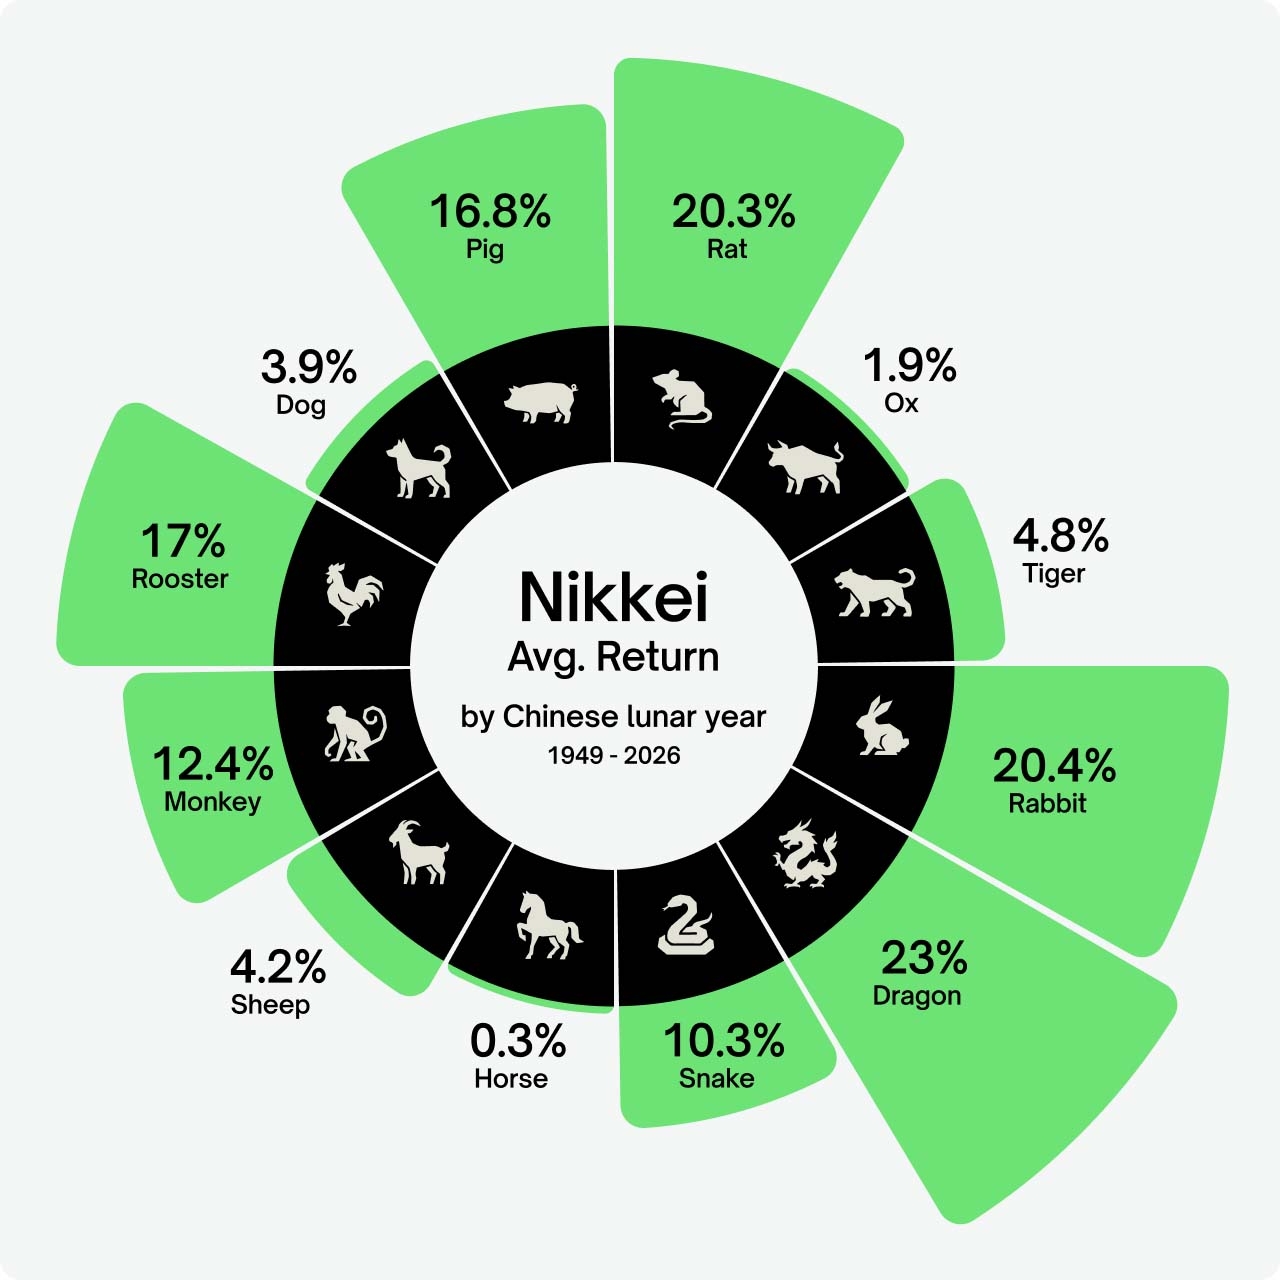
首先要注意的是,與標普500指數相比,平均報酬率的分佈更廣。龍、鼠和兔都可以誇耀超過20%的平均回報率,而馬、羊、狗、牛和虎提供的回報率都未能超過5%。第二個重點是,我們可憐的馬在平均回報率方面排名墊底。如果過去的結果有什麼參考價值的話,投資人最好盡快撤出日本股市。與標普500指數一樣,我們也可以使用上述相同的方法計算每個週期的波動:
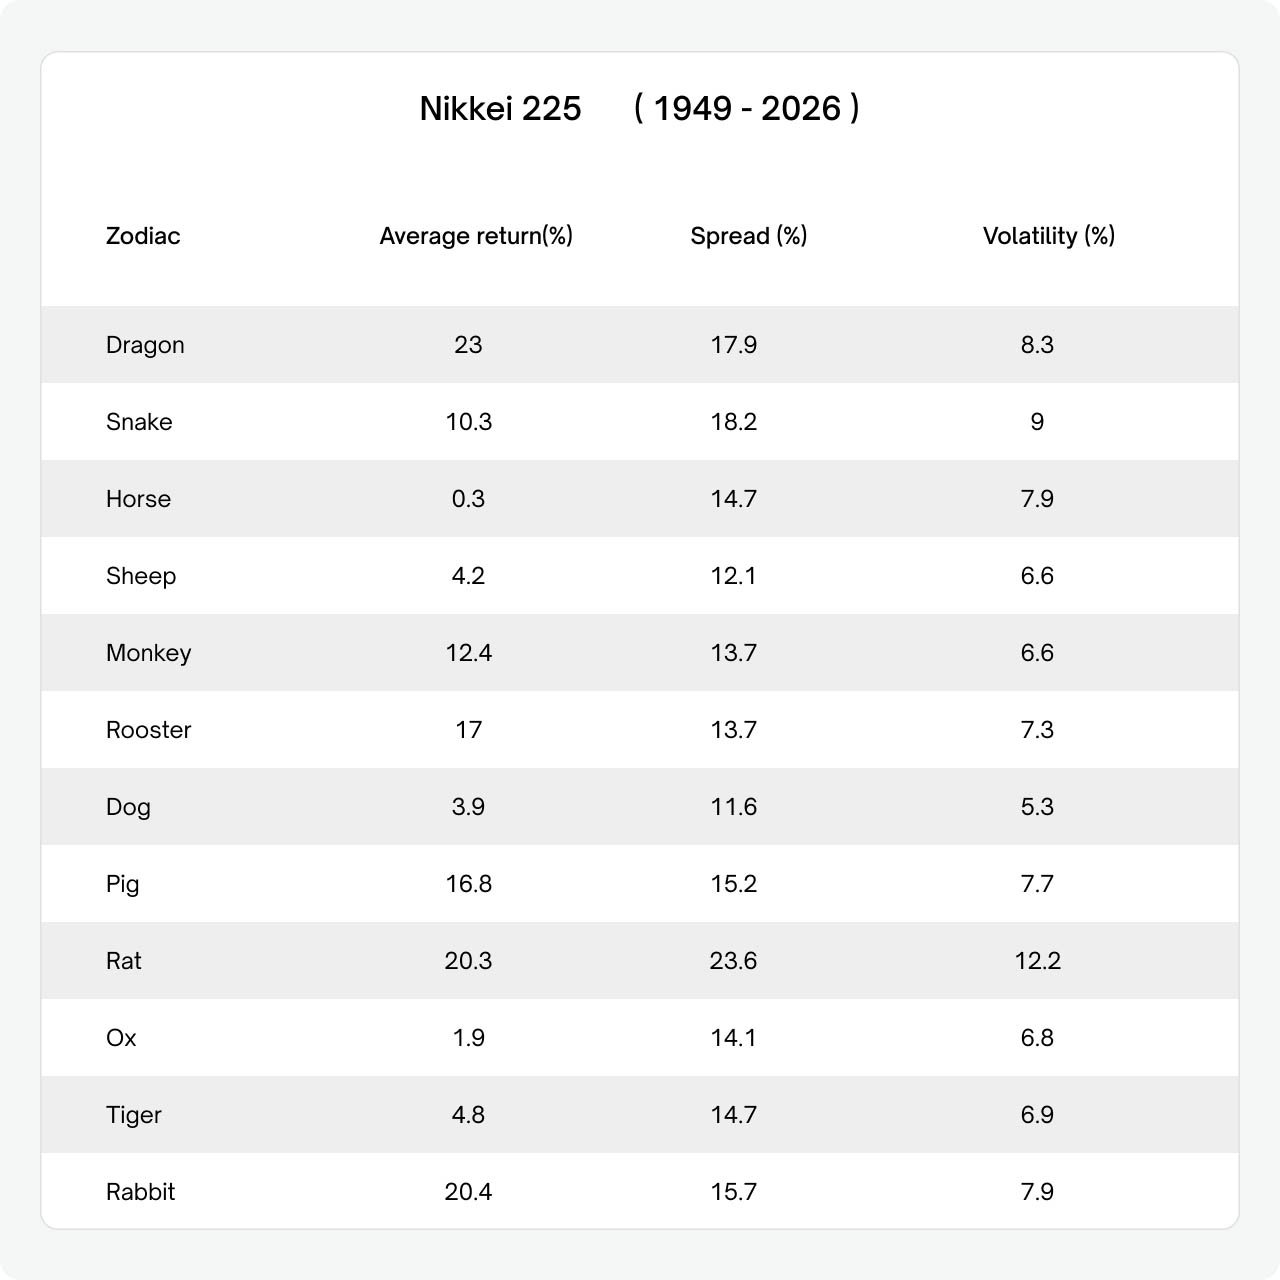
再一次,有幾點觀察結果。首先,馬年可能處於較高的一側,但這次不再是異常值。龍和蛇的波動性都較大,而鼠則是獨一無二的。其次,與標普500指數不同,日本指數內的表現和波動性之間似乎確實存在關聯。第三,最低值為5.3%,最高值為12.2%,這次係數的差距其實具有統計意義。
有趣的是,這顯示日經225指數在不同農曆年份的表現變化並非隨機的。當然,這次樣本量比標普500指數還要小,使得結果對異常值格外敏感。儘管如此,一種模式已經謹慎地顯現出來。
最後一點思考
根據中國農曆週期分析標普500和日經225指數揭示了一些有趣的資訊。日本股市似乎比美國股市與農曆的連結更緊密,龍、鼠和豬年特別有利。這可能有一個解釋,即這兩個金融市場在歷史上的表現方式不同。美國市場通常遵循較短、較頻繁的信貸週期,從而平滑了結果。另一方面,日本經濟遵循了更長期的繁榮和蕭條週期,通常持續數十年,這恰好與農曆週期相吻合。
無論如何,如果歷史模式有參考價值的話,美國市場將迎來動盪的一年。這次借用班傑明富蘭克林的話:「沒有準備就是在準備失敗。」繫好安全帶。


RADEX MARKETS


交易衍生性商品及槓桿產品具有高度風險,可能導致超過初始投資金額的損失。交易前請詳閱我們的《條款與條件》(T&C)及《產品揭露聲明》(PDS)。
開設帳戶


